صرافیهای ارز دیجیتال مورد تایید پلیس فتا عبارت بسیار پرتکرار جستوجوی معاملهگران ایرانی در گوگل پیش از اولین واریز است، چون از کلاهبرداری نگرانند و میخواهند سرمایهشان را به جای قابل اتکا بسپارند. شما قبل از تصمیم باید بدانید پلیس فتا و بانک مرکزی چه وظیفهای دارند، اصلا آیا فهرست رسمی وجود دارد و وضعیت یک صرافی را چگونه خودتان میتوانید بررسی کنید.
این مقاله الزامات فتا، جایگاه بانک مرکزی، جدول مجوزها و روش بررسی صرافی های ارز دیجیتال مورد تایید پلیس فتا را مرور میکند. تا پایان مقاله همراهمان باشید.
آیا پلیس فتا به صرافیهای ارز دیجیتال مجوز میدهد؟
پلیس فتا مجوز صادر نمیکند و نقش آن نظارت انتظامی و امنیتی است. این سازمان در دی ۱۴۰۱ سندی با عنوان «الزامات انتظامی و امنیتی فعالیت صرافیهای ارز دیجیتال داخلی» منتشر کرد.
هر صرافی ایرانی باید خود را با این الزامات هماهنگ کند، اما رعایت آنها به معنای دریافت مجوز نیست و هنوز قانون شفاف برای این حوزه وجود ندارد.
مهمترین الزامات پلیس فتا
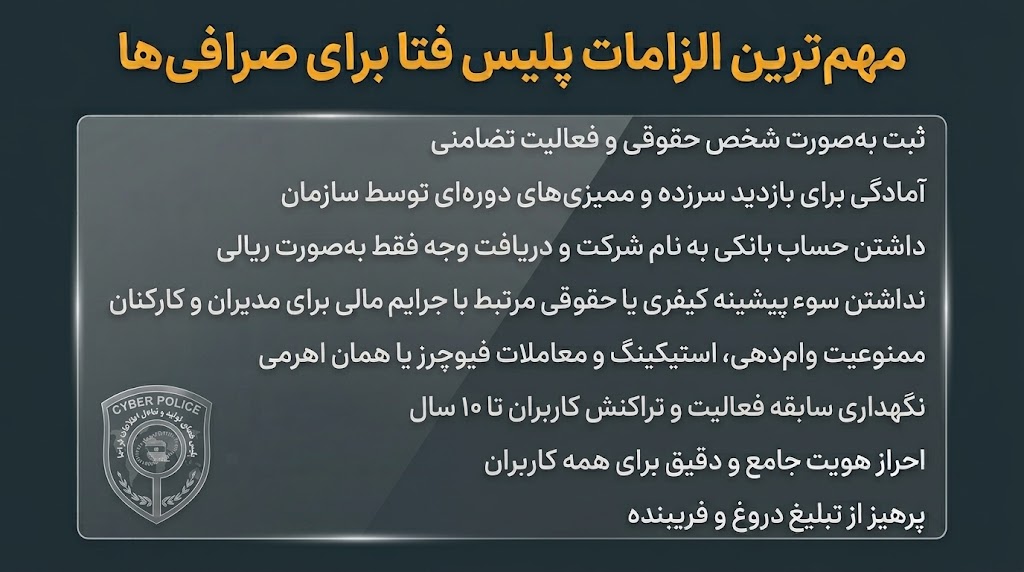
فتا الزامات را در حوزههای مدیریتی، حسابداری، احراز هویت، امنیت و تبلیغات تعریف کرده است. موارد اصلی اینها هستند:
-
ثبت بهصورت شخص حقوقی و فعالیت تضامنی
-
آمادگی برای بازدید سرزده و ممیزیهای دورهای توسط سازمان
-
داشتن حساب بانکی به نام شرکت و دریافت وجه فقط بهصورت ریالی
-
نداشتن سو پیشینه کیفری یا حقوقی مرتبط با جرایم مالی برای مدیران و کارکنان
-
ممنوعیت وامدهی، استیکینگ و معاملات فیوچرز یا همان اهرمی
-
نگهداری سابقه فعالیت و تراکنش کاربران تا ۱۰ سال
-
احراز هویت جامع و دقیق برای همه کاربران
-
پرهیز از تبلیغ دروغ و فریبنده
هر الزام برای شما کاربرد عملی دارد!
دریافت وجه فقط بهصورت ریالی و حساب به نام شرکت یعنی واریز شما نباید به حساب شخصی برود. نگهداری سابقه ۱۰ ساله یعنی تراکنشها قابل پیگیری هستند. ممنوعیت وامدهی، استیکینگ و فیوچرز هم نشان میدهد پلتفرم داخلی که این خدمات را ارائه میکند، با چارچوب فتا فاصله دارد.
بنابراین فهرست بالا را مثل یک برگه ارزیابی کنار پلتفرم موردنظرتان بگذارید.
الزام فعالیت تضامنی با انتقاد فعالان بازار مواجه شده است. برخی صرافیها با مسئولیت محدود یا سهامی فعالیت میکنند و این به معنای رد شدن از سوی فتا نیست. ممنوعیت خدماتدهی به اتباع خارجی هم یکی دیگر از انتقادهاست. ممکن است برخی پلتفرمها همه الزامات را کامل رعایت نکنند، هرچند فتا نظارت دورهای دارد.
در ایران هنوز قانون خاص برای به رسمیت شناختن ارزهای دیجیتال اجرا نشده است. چنین قانونی بارها تا مرحله تصویب پیش رفته و بعد به تعویق افتاده. فتا هم همواره درباره ریسکها و نوسان شدید این بازار هشدار میدهد.
فهرست رسمی صرافیهای مورد تایید بانک مرکزی
فهرست رسمی صرافیهای مورد تایید بانک مرکزی تا آخرین بررسی منتشر نشده است. بنابراین عبارت صرافی مورد تایید بانک مرکزی را نباید به معنای مجوز رسمی بدانید.
بانک مرکزی همراه پلیس فتا احراز هویت را برای کاربران صرافیهای داخلی اجباری کرده است. در گذشته مقرر شد برداشت رمزارز تا ۷۲ ساعت منتظر بماند، هرچند این بازه در همه پلتفرمها یکسان نبود. برای مثال، برخی پلتفرمها در صورت شارژ مداوم کیف پول ریالی، برداشت رمزارز را آنی انجام میدادند.
یک مثال ساده: اگر پلتفرم ادعا کرد مجوز بانک مرکزی دارد، شماره مجوز، تاریخ صدور و نام نهاد صادرکننده را بخواهید. پاسخ مبهم یعنی ادعا قابل اتکا نیست. هنگام احراز هویت هم فقط اطلاعات لازم را بدهید و آن را در پلتفرمهای بررسیشده انجام دهید.
بانک مرکزی بر جریان ریالی هم اثر دارد، چون الزام فتا حساب بانکی به نام شرکت است. اگر پلتفرم برداشت را با تاخیر انجام داد، دلیل آن را از پشتیبانی بپرسید و پاسخ را ذخیره کنید.
اگر پلتفرم خودش را از صرافی های مورد تایید بانک مرکزی معرفی میکند، شماره مجوز یا مدرک قابل استعلام بخواهید. همین قاعده درباره صرافی های ارز دیجیتال مورد تایید بانک مرکزی هم صادق است. ادعای بدون مدرک را جدی نگیرید و پیش از واریز، نام ثبتی شرکت را بررسی کنید.
فهرست رسمی صرافی های مورد تایید پلیس فتا
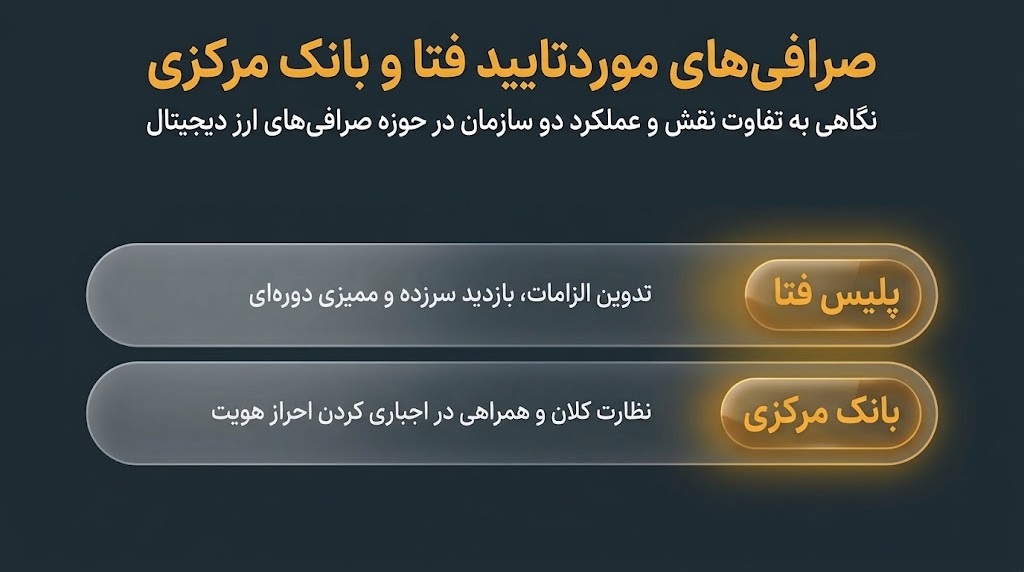
پلیس فتا هم فهرست رسمی منتشر نکرده است. ولی میتوان نقش دو نهاد را اینطور مقایسه کرد:
| نهاد | نقش در عمل |
| پلیس فتا | تدوین الزامات، بازدید سرزده و ممیزی دورهای |
| بانک مرکزی | نظارت کلان و همراهی در اجباری کردن احراز هویت |
نظارت فتا به این معناست که صرافیهای فعال زیر نظر آن کار میکنند و گاهی سرزده بازدید میشوند. این نظارت اعتبار مالی شرکت را تضمین نمیکند.
فهرستهای غیررسمی چند ایراد دارند. تاریخ تهیهشان معلوم نیست، معیار انتخاب را شفاف نمیگویند و گاهی با تبلیغات همراهاند. اگر فهرست غیررسمی را مرجع قرار میدهید، مطمئن شوید هر پلتفرم را با اسناد ثبتی خودش مقایسه کردهاید.
نکته مهم دیگر تفاوت برند و نام ثبتی است. برای مثال، تبدیل نام بستر معاملاتی است و شرکت ثبتشده با نام پیشگامان عصر نوین شریف شناخته میشود. بنابراین برای استعلام، نام ثبتی را باید پیدا کنید.
بررسی وضعیت مجوزها و نهادهای نظارتی
هر نهاد یا مدرک موضوع متفاوت را نشان میدهد و هیچکدام تنها ملاک اعتبار نیستند. جدول زیر وضعیت هر مورد و برداشت درست از آن را مقایسه میکند.
| نهاد یا مدرک | وضعیت | معنای آن برای شما |
| مجوز رسمی بانک مرکزی | برای صرافی ارز دیجیتال صادر نشده است | ادعای مجوز را با مدرک بسنجید |
| فهرست تاییدشده پلیس فتا | منتشر نشده است | فهرستهای غیررسمی را مبنای واریز نکنید |
| سند الزامات پلیس فتا | منتشر شده است | معیار ارزیابی است، نه مجوز |
| سازمان صنفی رایانهای کشور | عضویت دارای تاریخ انقضاست | اعتبار عضویت را در زمان بررسی ببینید |
| انجمن بلاک چین ایران | عضویت قابل استعلام است | نام ثبتی شرکت را با فهرست تطبیق دهید |
| شرکت دانش بنیان | ثبت در سامانه مربوط | نشانه اعتبار شرکتی است، نه امنیت دارایی |
| روزنامه رسمی | آگهی ثبت و تغییرات شرکت | نام، مدیران و آدرس را با ادعای پلتفرم مقایسه کنید |
عضویتها تاریخ انقضا دارند و ممکن است تمدید نشده باشند. پس فقط دیدن لوگو در سایت پلتفرم کافی نیست و باید تاریخ اعتبار را در سامانه مربوط ببینید. آگهی روزنامه رسمی هم گاهی تغییر آدرس یا مدیران را نشان میدهد و بهتر است آخرین آگهی را بخوانید.
این ثبتها بیشتر هویت و سابقه شرکت را روشن میکنند. وجود آنها ضمانت بازگشت پول نیست، اما نبودشان نشانه هشدار است. هر دو حالت را با معیارهای دیگر بسنجید و عجله نکنید.
چگونه صرافی دارای مجوز را بررسی کنیم؟
چون مجوز رسمی وجود ندارد، بررسی اعتبار با خود شماست. این مراحل را به ترتیب انجام دهید.
-
نام ثبتی را پیدا کنید:
نام شرکت، شماره ثبت و آدرس را از خود پلتفرم بگیرید. برند و نام ثبتی ممکن است متفاوت باشند. اگر پلتفرم این اطلاعات را در سایت ندارد، همین موضوع اولین نشانه کمشفافیتی است.
-
عضویتها را استعلام کنید:
در سازمان صنفی رایانهای، انجمن بلاک چین ایران و سامانه دانش بنیان جستوجو کنید. تاریخ انقضا را هم بخوانید و سعی کنید با دیگر پلتفرمهای مشابه هم مقایسهاش کنید.
-
آگهی روزنامه رسمی را ببینید:
مدیران، سرمایه و آدرس ثبتی باید با اطلاعات سایت بخواند. اگر آدرس تغییر کرده، آگهی تغییرات را هم پیدا کنید و تاریخ آن را با ادعای پلتفرم مقایسه کنید.
-
امنیت، اعتبار و شفافیت را بسنجید:
سابقه هک، تجربه تیم مدیریت، پشتوانه مالی و اطلاعات عمومی شرکت را بررسی کنید. نحوه رفتار پلتفرم بهویژه در دورههای حساس، بحران یا قطعی نت هم خیلی مهم است.
-
با مبلغ کم شروع کنید:
اولین واریز و برداشت را کوچک انجام دهید تا کیفیت پشتیبانی و تسویه مشخص شود. بعد از موفقیت این آزمایش، مبلغ را بهتدریج بالا ببرید.
معیارهای امنیت، اعتبار و شفافیت
برای مرحله چهارم این پرسشها را از خودتان بپرسید:
-
آیا پلتفرم سابقه هک یا سرقت دارد
-
چه سازوکار امنیتی برای محافظت از دارایی کاربران دارد
-
تیم مدیریت تجربه و دانش کافی در حوزه امنیت دارد یا نه
-
مدیریت را افراد شناختهشده و باسابقه انجام میدهند یا خیر
-
نام شرکت، آدرس، مدیران و تیم توسعه در سایت آمده است
-
قیمتها، حجم معاملات و نقدینگی شفاف نمایش داده میشود
فهرست بررسی پیش از واریز
قبل از اولین واریز این موارد را یکبار مرور کنید:
-
نام ثبتی شرکت و آدرس دفتر را یادداشت کرده باشید
-
تاریخ انقضای عضویتها را در سامانه مربوط دیده باشید
-
آخرین آگهی روزنامه رسمی را با اطلاعات سایت مقایسه کرده باشید
-
راههای تماس با پشتیبانی را از قبل بدانید
-
سابقه هک یا مشکل برداشت پلتفرم را جستوجو کرده باشید
نشانههای هشدار
این موارد با الزامات فتا نمیخواند و باید شما را محتاط کند:
-
درخواست واریز به حساب شخصی به جای حساب شرکت
-
وعده سود تضمینی یا تبلیغ فریبنده
-
نبود نام شرکت، آدرس و اطلاعات مدیریت در سایت
-
نبود احراز هویت برای کاربران
-
ارائه وامدهی، استیکینگ یا فیوچرز در پلتفرم داخلی
هر کدام از این موارد بهتنهایی دلیل احتیاط است و ترکیب چند مورد جدیتر است. در هر مورد، ثبتنام و واریز را متوقف و اطلاعات شرکت را از منبع مستقل دوباره بررسی کنید.
